

Von BNPL-Kleinkrediten zu einem einzigen Rückzahlungsplan
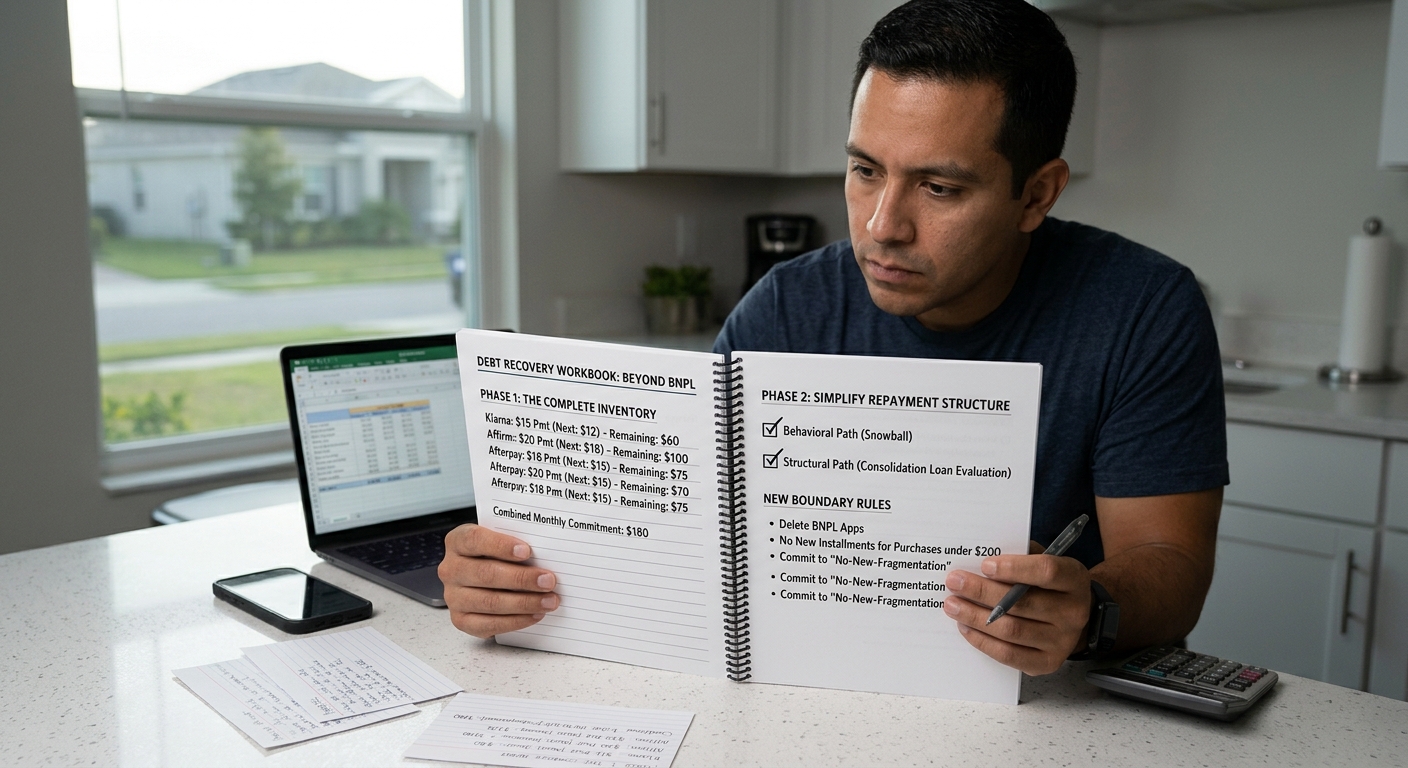
Die moderne Art, Geld zu leihen, vermittelt eine trügerische Leichtigkeit. Früher war die Aufnahme von Schulden eine bewusste und weitreichende Entscheidung: Man unterschrieb einen Kreditvertrag, belastete das monatliche Budget spürbar und musste eine einzelne Verpflichtung verwalten. Heute wird die Verschuldung in kleine Raten aufgeteilt, die eher an ein Abonnement als an einen Kredit erinnern. Sie leihen sich nicht 500 €; Sie leisten lediglich einige kleine, scheinbar überschaubare Zahlungen.
Doch diese vermeintliche Leichtigkeit kann eine mathematische Illusion sein. Während jede einzelne Zahlung unbedeutend erscheint, kann die Summe aus Dutzenden unabhängigen Verpflichtungen erheblich sein. Das ist die sogenannte „Kleinkredit-Falle“: eine fragmentierte Verschuldung, bei der Ihr verfügbares Geld ständig durch unterschiedliche Fälligkeitstermine und Anbieter beansprucht wird.
Wenn sich diese kleinen Verpflichtungen überschneiden, kann der sogenannte „Stapelungseffekt“ ein überschaubares Budget in eine unübersichtliche Reihe unerwarteter Abbuchungen verwandeln. Der Wechsel von einzelnen, verstreuten Zahlungen zu einem geordneten Vorgehen bedeutet mehr als nur das Begleichen offener Beträge. Er erfordert einen umfassenderen Blick auf die eigene finanzielle Situation.
Der strukturelle Wandel: Vom Kleinen zum Ganzen
Der Übergang von mehreren BNPL-Kleinkrediten zu einem einzigen Rückzahlungsplan hilft Ihnen, sowohl die Kontrolle über Ihren monatlichen Geldfluss als auch mehr mentale Ruhe zurückzugewinnen. Eine erfolgreiche Umstellung umfasst drei Schritte.
Schritt 1: Alle Verpflichtungen zusammenführen
Betrachten Sie Ihre Schulden nicht länger als eine Reihe voneinander unabhängiger Transaktionen, sondern als eine gemeinsame finanzielle Verpflichtung. Erfassen Sie alle laufenden BNPL-Raten in einer Gesamtübersicht. Berechnen Sie den noch offenen Gesamtbetrag über alle Plattformen hinweg und ermitteln Sie außerdem, wie viel Geld jeden Monat insgesamt für diese Raten von Ihrem Konto abgeht. Erst wenn Sie das vollständige Bild kennen, können Sie einen sinnvollen Rückzahlungsplan entwickeln.
Schritt 2: Die passende Konsolidierungsstrategie wählen
Wenn Sie den gesamten Umfang Ihrer Verpflichtungen kennen, sollten Sie überlegen, welche Rückzahlungsstrategie am besten zu Ihrer Situation passt. Es gibt zwei grundlegende Ansätze:
- Der verhaltensorientierte Ansatz (Schneeballmethode): Wenn Sie Ihre offenen Beträge lieber einzeln angehen, können Sie zunächst die kleinsten Schulden begleichen. Erste Erfolge können motivieren und Ihnen helfen, anschließend größere Verpflichtungen anzugehen.
- Der strukturelle Ansatz (Konsolidierungskredit): Wenn vor allem die vielen Anbieter und unterschiedlichen Fälligkeitstermine Schwierigkeiten bereiten, kann ein einzelner Privatkredit eine Überlegung wert sein. Ein Konsolidierungskredit könnte mehrere BNPL-Zahlungen durch eine einzige planbare Monatsrate ersetzen. Vergleichen Sie jedoch sorgfältig Zinssätze, Gebühren, Rückzahlungsbedingungen und die gesamten Kreditkosten. Ein neuer Kredit ist nicht automatisch günstiger oder die bessere Lösung.
Schritt 3: Klare Grenzen setzen
Die Umstellung ist erst dann abgeschlossen, wenn Sie Ihren Umgang mit kleinen Ratenzahlungen verändern. Nachdem Sie Ihre BNPL-Verpflichtungen zurückgezahlt oder neu organisiert haben, sollten Sie klare Grenzen setzen, damit sich die Situation nicht wiederholt. Dazu kann gehören, gespeicherte Kartendaten aus BNPL-Apps zu entfernen, neue Ratenkäufe einzuschränken und sich vorzunehmen, keine weiteren fragmentierten Zahlungsverpflichtungen einzugehen. Ziel ist es, Ihre finanziellen Verpflichtungen sichtbar und überschaubar zu halten.
Zusammenfassung
Der Wechsel von BNPL-Kleinkrediten zu einem einzigen Rückzahlungsplan bedeutet, finanzielle Unübersichtlichkeit durch mehr Ordnung zu ersetzen. Viele kleine Verpflichtungen werden in einer klaren finanziellen Gesamtübersicht zusammengeführt.
Indem Sie Ihre gesamten offenen Beträge erfassen, eine Rückzahlungsstrategie auswählen und neue Ausgabengrenzen festlegen, kommen Sie nicht nur dem Schuldenabbau näher. Sie gewinnen auch die mentale Ruhe zurück, die zuvor durch das Verwalten zahlreicher Zahlungen und Fälligkeitstermine beansprucht wurde. Statt auf verstreute finanzielle Verpflichtungen zu reagieren, übernehmen Sie eine aktivere Rolle bei der Verwaltung Ihres Geldes.
Haftungsausschluss: Dieser Artikel dient ausschließlich Bildungszwecken und stellt keine professionelle Finanz-, Rechts- oder Steuerberatung dar. Bitte wenden Sie sich bei Fragen zu Ihrer persönlichen finanziellen Situation an eine qualifizierte Fachperson.
Wenn Sie zusätzlich Kreditkartenschulden haben, können Sie CutTheCard nutzen, um Ihre offenen Beträge besser zu verstehen, Rückzahlungsstrategien zu vergleichen und herauszufinden, wie Sie beim Schuldenabbau Zeit und Geld sparen können.
Hat Ihnen dieser Beitrag gefallen? Verpassen Sie keine Neuigkeit!
