

Como passar de microcréditos BNPL para um único plano de pagamento
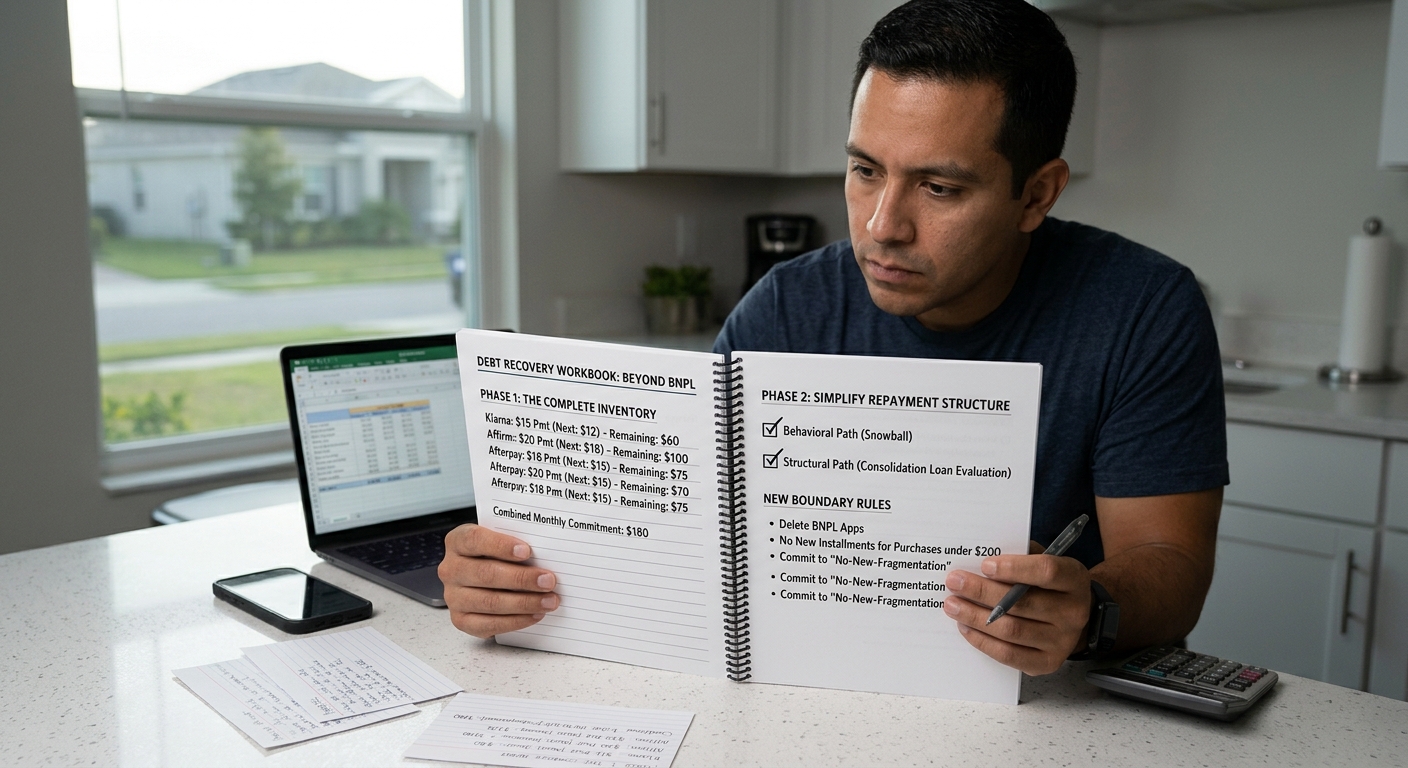
A forma moderna de pedir dinheiro emprestado pode transmitir uma sensação enganadora de leveza. Antigamente, contrair uma dívida era uma decisão importante e ponderada: assinar um contrato de empréstimo, assumir um impacto significativo no orçamento mensal e gerir uma única obrigação. Atualmente, a dívida é dividida em pequenas prestações que parecem mais uma subscrição do que um empréstimo. Não está a pedir 500 € emprestados; está apenas a fazer alguns pagamentos pequenos e aparentemente fáceis de gerir.
Mas esta aparente simplicidade pode ser uma ilusão matemática. Embora cada pagamento individual pareça insignificante, o peso acumulado de dezenas de obrigações independentes pode ser considerável. Esta é a chamada «armadilha dos microcréditos»: uma situação de dívida fragmentada em que o seu fluxo de caixa é constantemente afetado por diferentes datas de vencimento e prestadores de serviços.
Quando estas pequenas obrigações coincidem e se acumulam, o chamado «efeito de acumulação» pode transformar um orçamento controlável numa sequência confusa de débitos inesperados. Passar de pagamentos fragmentados para uma abordagem mais organizada não significa apenas liquidar saldos. Exige também uma mudança de perspetiva, passando a considerar a sua situação financeira como um todo.
A mudança estrutural: passar do micro para o macro
Passar de vários microcréditos BNPL para um único plano de pagamento significa recuperar o controlo do seu fluxo de caixa e reduzir a carga mental associada à gestão de múltiplos pagamentos. Uma transição bem-sucedida envolve três etapas.
Etapa 1: Reunir todas as obrigações
O primeiro passo é deixar de encarar cada dívida como uma operação isolada e começar a vê-las como uma obrigação financeira conjunta. Reúna todas as prestações BNPL ativas num único resumo. Calcule o saldo total em dívida em todas as plataformas e, igualmente importante, identifique o montante total que sai da sua conta todos os meses para pagar essas prestações. Só com uma visão completa poderá desenvolver uma estratégia de pagamento adequada.
Etapa 2: Escolher uma estratégia de consolidação
Depois de compreender a dimensão total das suas obrigações, avalie qual o método de pagamento mais adequado à sua situação. Existem duas opções principais:
- A abordagem comportamental (método bola de neve): Se prefere tratar os saldos um de cada vez, pode começar por liquidar os mais pequenos. Estes primeiros resultados podem aumentar a sua motivação e ajudar a avançar para as obrigações maiores.
- A abordagem estrutural (empréstimo de consolidação): Se o principal problema for gerir vários prestadores e datas de vencimento, poderá considerar se um único crédito pessoal simplificaria as suas finanças. Um empréstimo de consolidação pode substituir vários pagamentos BNPL por uma única prestação mensal programada. No entanto, compare cuidadosamente as taxas de juro, comissões, condições de reembolso e custo total do crédito. Um novo empréstimo não é automaticamente mais barato nem representa necessariamente uma opção melhor.
Etapa 3: Estabelecer limites
A transição só fica concluída quando altera a sua relação com os micropagamentos. Depois de liquidar ou reorganizar as suas obrigações BNPL, estabeleça limites claros para evitar que a mesma situação se repita. Isto pode incluir remover os dados dos seus cartões das aplicações BNPL, limitar novas compras a prestações e comprometer-se a não criar novas obrigações fragmentadas. O objetivo é manter os seus compromissos financeiros visíveis e controláveis.
Resumo
Passar de microcréditos BNPL para um único plano de pagamento significa trocar a confusão financeira por uma maior organização. Trata-se de reunir muitas pequenas obrigações numa visão financeira clara.
Ao analisar os seus saldos totais, escolher uma estratégia de pagamento e estabelecer novos limites de despesa, não está apenas a trabalhar para eliminar dívidas. Está também a recuperar o espaço mental anteriormente ocupado pelo acompanhamento de inúmeros pagamentos e datas de vencimento. Em vez de reagir constantemente a obrigações financeiras dispersas, passa a assumir um papel mais ativo na gestão do seu dinheiro.
Aviso legal: Este artigo é disponibilizado exclusivamente para fins educativos e não constitui aconselhamento financeiro, jurídico ou fiscal profissional. Consulte um profissional qualificado relativamente à sua situação financeira específica.
Se também tiver dívidas de cartões de crédito, explore o CutTheCard para compreender melhor os seus saldos, comparar estratégias de pagamento e descobrir como pode poupar tempo e dinheiro enquanto trabalha para liquidar as suas dívidas.
Gostou deste artigo? Não perca nenhuma novidade!
