

Fra BNPL-smålån til én samlet nedbetalingsplan
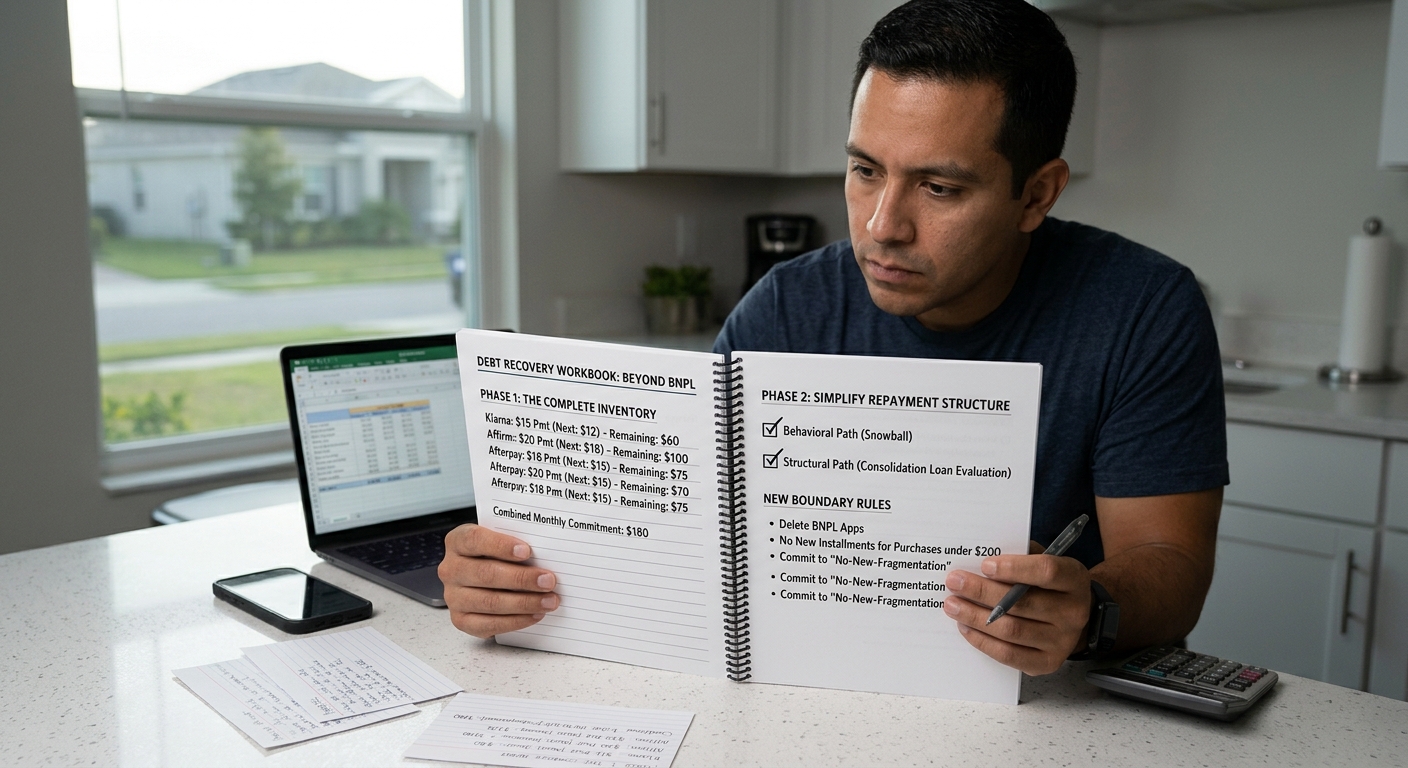
Den moderne måten å låne penger på kan gi en misvisende følelse av at gjelden er ubetydelig. Tidligere var det å ta opp gjeld en stor og gjennomtenkt beslutning: Du signerte en låneavtale, aksepterte en merkbar påvirkning på månedsbudsjettet og måtte håndtere én samlet økonomisk forpliktelse. I dag deles gjelden opp i små avdrag som kan minne mer om et abonnement enn et lån. Du låner ikke 5 000 kr; du foretar bare noen få små betalinger som virker enkle å håndtere.
Men denne tilsynelatende enkelheten kan være en matematisk illusjon. Hver enkelt betaling kan virke ubetydelig, men den samlede belastningen fra flere titalls separate forpliktelser kan bli betydelig. Dette er den såkalte «smålånsfellen»: en situasjon med oppdelt gjeld der kontantstrømmen din stadig påvirkes av ulike forfallsdatoer og leverandører.
Når disse små forpliktelsene overlapper, kan den såkalte «stablingseffekten» gjøre et håndterbart budsjett til en forvirrende rekke med uventede trekk. Å gå fra spredte betalinger til en mer organisert tilnærming handler ikke bare om å betale ned saldoer. Det krever også at du begynner å se på økonomien din som en helhet.
Den strukturelle endringen: Fra små deler til helheten
Å gå fra flere BNPL-smålån til én samlet nedbetalingsplan handler om å få tilbake kontrollen over både kontantstrømmen og den mentale belastningen ved å holde oversikt over mange betalinger. En vellykket overgang består av tre trinn.
Trinn 1: Samle alle forpliktelsene
Det første steget er å slutte å betrakte hver gjeld som en isolert transaksjon og heller se dem som én samlet økonomisk forpliktelse. Samle alle aktive BNPL-avdrag i én oversikt. Beregn den samlede utestående saldoen på tvers av alle plattformene, og finn ikke minst ut hvor mye penger som totalt trekkes fra kontoen din hver måned for disse betalingene. Når du ser hele bildet, kan du begynne å lage en realistisk nedbetalingsstrategi.
Trinn 2: Velg en strategi for samling av gjelden
Når du forstår det samlede omfanget av forpliktelsene dine, kan du vurdere hvilken nedbetalingsmetode som passer best for situasjonen din. Det finnes to hovedalternativer:
- Den atferdsbaserte metoden (snøballmetoden): Hvis du foretrekker å håndtere én saldo om gangen, kan du begynne med å betale ned de minste beløpene først. Dette kan gi tidlige fremskritt og motivasjon til å fortsette med de større forpliktelsene.
- Den strukturelle metoden (samlelån): Hvis den største utfordringen er å håndtere flere leverandører og forfallsdatoer, kan du undersøke om ett personlig lån kan gjøre økonomien enklere. Et samlelån kan eventuelt erstatte flere BNPL-betalinger med én planlagt månedlig betaling. Sammenlign imidlertid renter, gebyrer, tilbakebetalingsvilkår og de samlede lånekostnadene nøye. Et nytt lån er ikke automatisk billigere eller et bedre alternativ.
Trinn 3: Sett tydelige grenser
Overgangen er ikke fullført før du endrer vanene dine rundt små avdragsbetalinger. Når du har betalt ned eller organisert BNPL-forpliktelsene dine på nytt, bør du sette tydelige grenser for å unngå at den samme situasjonen oppstår igjen. Det kan innebære å fjerne lagrede kortopplysninger fra BNPL-apper, begrense nye avbetalingskjøp og bestemme deg for ikke å opprette flere oppdelte betalingsforpliktelser. Målet er å holde de økonomiske forpliktelsene dine synlige og håndterbare.
Oppsummering
Å gå fra BNPL-smålån til én samlet nedbetalingsplan betyr å bevege seg fra økonomisk forvirring til bedre oversikt. Det handler om å samle mange små forpliktelser i ett tydelig bilde av økonomien din.
Ved å gjennomgå de samlede saldoene dine, velge en nedbetalingsstrategi og sette nye grenser for forbruket, gjør du mer enn å jobbe mot å bli gjeldfri. Du får også tilbake den mentale kapasiteten som tidligere gikk med til å holde oversikt over mange betalinger og forfallsdatoer. I stedet for stadig å reagere på spredte økonomiske forpliktelser tar du en mer aktiv rolle i styringen av pengene dine.
Ansvarsfraskrivelse: Denne artikkelen er kun ment for opplæringsformål og utgjør ikke profesjonell finansiell, juridisk eller skattemessig rådgivning. Kontakt en kvalifisert fagperson angående din spesifikke økonomiske situasjon.
Hvis du også har kredittkortgjeld, kan du utforske CutTheCard for å få bedre oversikt over saldoene dine, sammenligne nedbetalingsstrategier og se hvordan du kan spare tid og penger mens du arbeider med å betale ned gjelden din.
Likte du denne artikkelen? Gå ikke glipp av nye oppdateringer!
