

Passer des microcrédits BNPL à un plan de remboursement unique
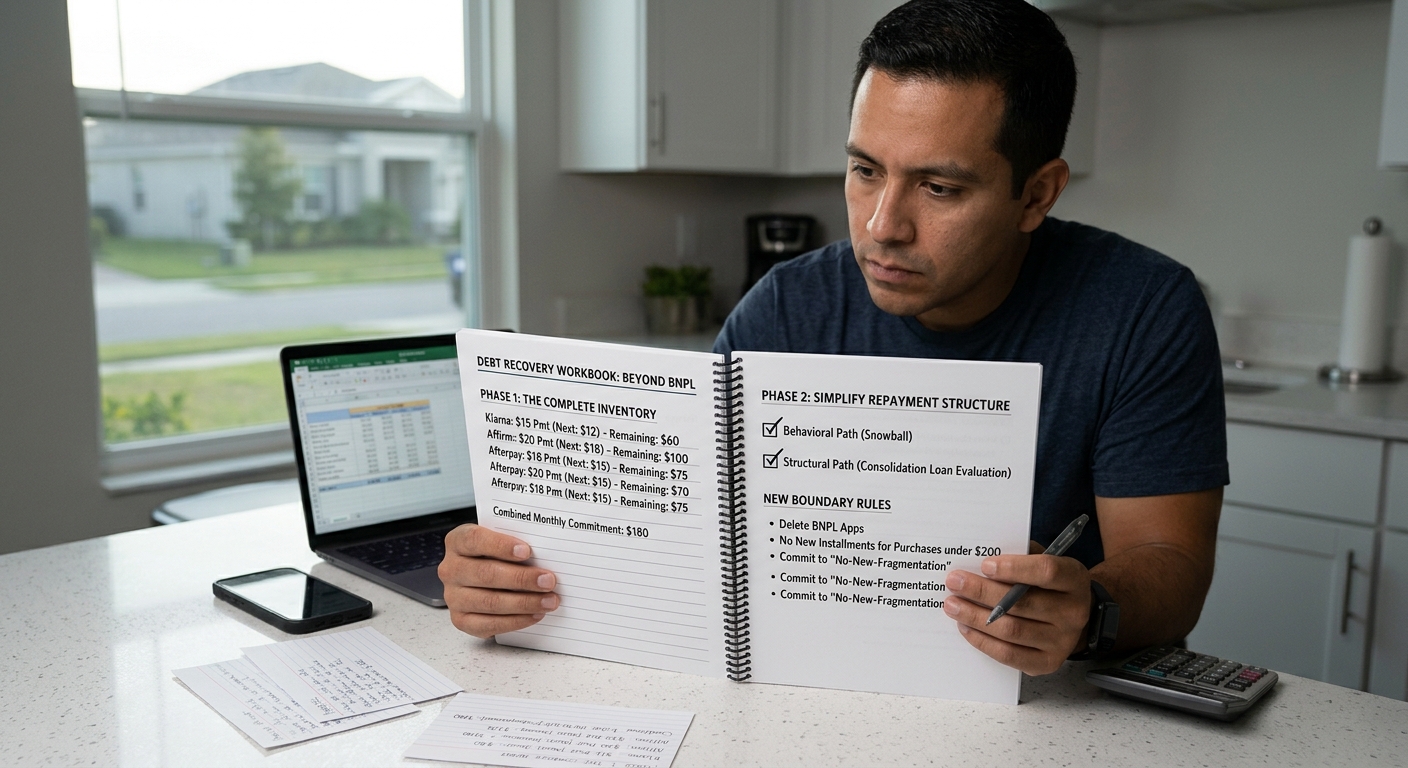
La manière moderne d'emprunter de l'argent donne parfois une impression trompeuse de légèreté. Autrefois, contracter une dette était un acte important et réfléchi : signer un contrat de prêt, accepter un impact significatif sur son budget mensuel et gérer une seule obligation. Aujourd'hui, la dette est divisée en petits paiements échelonnés qui ressemblent davantage à un abonnement qu'à un prêt. Vous n'empruntez pas 500 € ; vous effectuez simplement quelques petits paiements qui semblent faciles à gérer.
Mais cette impression de légèreté peut être une illusion mathématique. Si chaque paiement individuel paraît insignifiant, l'accumulation de dizaines d'obligations distinctes peut représenter une charge importante. C'est ce que l'on peut appeler le « piège des microcrédits » : une situation d'endettement fragmenté dans laquelle votre trésorerie est constamment sollicitée par différentes échéances et différents prestataires.
Lorsque ces petites obligations se chevauchent, leur accumulation peut transformer un budget maîtrisable en une succession de prélèvements inattendus et difficiles à suivre. Passer de paiements fragmentés à une approche plus organisée ne consiste pas simplement à rembourser des soldes. Il faut aussi prendre du recul pour considérer l'ensemble de votre situation financière.
Le changement structurel : passer du micro au macro
Passer d'une série de microcrédits BNPL à un plan de remboursement unique permet de reprendre le contrôle de votre trésorerie et de réduire la charge mentale liée à la gestion de multiples paiements. Cette transition comporte trois étapes.
Étape 1 : Regrouper toutes les obligations
La première étape consiste à ne plus considérer chaque dette comme une opération isolée, mais comme une obligation financière globale. Regroupez tous vos paiements BNPL actifs dans un seul récapitulatif. Calculez le montant total restant dû sur toutes les plateformes et, tout aussi important, identifiez le montant total prélevé chaque mois pour ces paiements. Une vision complète de vos engagements vous permettra de construire une stratégie de remboursement pertinente.
Étape 2 : Choisir une stratégie de consolidation
Une fois que vous connaissez l'ampleur de vos obligations, examinez la méthode de remboursement la mieux adaptée à votre situation. Deux grandes possibilités existent :
- La méthode comportementale (la boule de neige) : Si vous préférez traiter vos soldes un par un, vous pouvez commencer par rembourser les plus petits. Ces premières victoires peuvent renforcer votre motivation et vous aider à poursuivre avec les dettes plus importantes.
- La méthode structurelle (le prêt de consolidation) : Si votre principale difficulté réside dans la gestion de plusieurs prestataires et échéances, vous pouvez étudier la possibilité d'un prêt personnel unique pour simplifier vos finances. Un prêt de consolidation peut remplacer plusieurs paiements BNPL par une seule mensualité planifiée. Toutefois, comparez attentivement les taux d'intérêt, les frais, les conditions de remboursement et le coût total du crédit. Un nouveau prêt n'est pas automatiquement moins cher ni plus avantageux.
Étape 3 : Fixer des limites
La transition n'est terminée que lorsque vous changez votre rapport aux micro-paiements. Après avoir remboursé ou réorganisé vos obligations BNPL, établissez des limites claires pour éviter de vous retrouver dans la même situation. Vous pouvez notamment supprimer les informations de vos cartes bancaires des applications BNPL, limiter les nouveaux achats à paiement fractionné et vous engager à ne pas créer de nouvelles dettes fragmentées. L'objectif est de conserver une vision claire et maîtrisable de vos engagements.
Résumé
Passer des microcrédits BNPL à un plan de remboursement unique, c'est passer de la confusion financière à une meilleure organisation. Il s'agit de réunir de nombreuses petites obligations dans une vision financière claire.
En examinant vos soldes totaux, en choisissant une stratégie de remboursement et en fixant de nouvelles limites de dépenses, vous faites plus que progresser vers l'élimination de vos dettes. Vous récupérez également l'espace mental auparavant consacré au suivi de nombreux paiements et de leurs échéances. Vous cessez de subir des obligations financières dispersées et prenez un rôle plus actif dans la gestion de votre argent.
Avertissement : Cet article est fourni à des fins éducatives uniquement et ne constitue pas un conseil professionnel en matière financière, juridique ou fiscale. Veuillez consulter un professionnel qualifié concernant votre situation financière personnelle.
Si vous avez également des dettes de cartes de crédit, découvrez CutTheCard pour mieux comprendre vos soldes, comparer les stratégies de remboursement et voir comment gagner du temps et de l'argent tout en travaillant à rembourser vos dettes.
Cet article vous a plu ? Ne manquez aucune mise à jour !
